Negocios
Decisión de la Fed del 28 de octubre: hora y claves
La Fed anuncia su decisión a las 2 p. m., hora del Este. Las claves tras el aumento de septiembre y sus efectos en los préstamos.
Lo que debes saber
- El calendario oficial de la Fed fija el anuncio del 28 de octubre a las 2 p. m., hora del Este, y la conferencia de prensa a las 2:30 p. m.
- El 16 de septiembre, el comité votó por unanimidad, 12–0, aumentar la tasa un cuarto de punto porcentual, hasta el rango de 3,75%–4,00%.
- La reunión de octubre no está marcada para presentar nuevas proyecciones económicas. La siguiente cita prevista con ese documento es la del 8 y 9 de diciembre.
- La tasa de la Fed influye en las condiciones de financiamiento, pero no determina directamente todas las tasas hipotecarias, de tarjetas o de cuentas de ahorro.
La Reserva Federal tiene previsto anunciar su decisión sobre las tasas de interés el miércoles 28 de octubre a las 2 p. m., hora del Este, seguida de una conferencia de prensa a las 2:30 p. m. Para quienes consultan las noticias por la mañana, la pregunta es cómo evalúa ahora la inflación y la economía después del aumento de septiembre. El resultado de esta reunión todavía no se ha anunciado.
La última decisión publicada del Comité Federal de Mercado Abierto, conocido como FOMC, elevó el rango objetivo de su tasa a entre 3,75% y 4,00%. La reunión de este miércoles permitirá conocer si los responsables de la política monetaria consideran suficiente ese nivel. Este artículo es una guía previa al anuncio; no presenta una nueva decisión como si ya hubiera ocurrido.
¿Por qué importa esta reunión?
La decisión de septiembre cambió el punto de partida. En su comunicado, la Fed describió una actividad económica que crecía a un ritmo sólido y un gasto interno resistente, mientras señalaba que la inflación seguía elevada. Explicó que una tasa más alta ayudaría a regresar con mayor rapidez a su objetivo de inflación de 2%. Ahora interesa saber cuánta restricción adicional considera necesaria.
Para los hogares, esa discusión está relacionada con el costo de financiar compras y con la persistencia de los aumentos de precios. Para las empresas, influye en la inversión, la demanda y el dinero que necesitan para operar. Una misma política puede beneficiar a ciertos ahorradores y encarecer nuevos préstamos para otras personas. Ninguna experiencia individual resume por completo lo que ocurre en toda la economía.
AP identificó las perspectivas de nuevos aumentos y las diferencias de opinión dentro del comité entre los asuntos a seguir. Eso describe las preguntas alrededor de la reunión; no confirma una acción específica. La noticia concreta llegará con el comunicado y con las explicaciones que se ofrezcan después.
Reuters informó el 26 de octubre que los responsables habían señalado una posible pausa en los aumentos esta semana, aunque la preocupación por la inflación mantenía abierta la posibilidad de ajustes posteriores. Una pausa esperada no es una decisión ya tomada. Mantener las tasas tampoco demostraría por sí solo que el problema de los precios está resuelto.
¿Qué es la tasa de fondos federales?
Es una tasa del mercado monetario para operaciones de muy corto plazo, de un día para otro. El FOMC establece un rango objetivo y la Reserva Federal utiliza sus herramientas para mantener la tasa de mercado en consonancia con ese rango. Sirve como referencia para las condiciones financieras, pero no es un préstamo minorista que un consumidor pueda contratar directamente.
La nota de implementación de septiembre permite apreciar la diferencia. Además del rango objetivo, fijó en 3,90% el interés pagado sobre los saldos de reserva de los bancos, a partir del 17 de septiembre, y dio instrucciones operativas a la mesa de mercado de la Fed de Nueva York. Ese mecanismo ayuda a aplicar la política acordada. No significa que los bancos deban pagar 3,90% a todos sus depositantes.
Los cambios pueden trasladarse con rapidez a algunos mercados de préstamos de corto plazo. Otras tasas dependen también de las expectativas sobre la política futura, la inflación, el riesgo de crédito y la duración del financiamiento. Por eso, un aumento de un cuarto de punto en la referencia de la Fed no equivale a que todos los créditos cambien exactamente en esa misma proporción.
¿Qué hay que buscar en el comunicado?
Lo primero será el rango objetivo: si el comité lo modifica o lo mantiene. Después conviene revisar cómo describe la inflación, el empleo, el gasto y la incertidumbre. Una comparación con las palabras utilizadas en septiembre puede revelar un cambio de énfasis aunque la cifra principal permanezca igual.
La votación también aporta información. Una decisión unánime y otra con votos en contra pueden mostrar distintos grados de acuerdo. Sin embargo, un voto disidente no demuestra por sí solo que exista una división permanente ni anticipa automáticamente el siguiente resultado. Importa la explicación de quien discrepa, no una interpretación sobre sus motivos que no esté respaldada por hechos.
La nota de implementación merece atención aparte porque detalla cómo funcionará la decisión. El rango objetivo, el interés pagado sobre reservas y la tasa de una operación concreta son conceptos relacionados, pero distintos. Leer únicamente una cifra en una pantalla puede ocultar esas diferencias. Los documentos oficiales permiten separar la orientación de la política de las herramientas empleadas para ejecutarla.
¿Para qué sirve la conferencia de prensa?
A las 2:30 p. m., hora del Este, los periodistas podrán preguntar cómo interpretó el comité la información disponible y qué acontecimientos podrían cambiar su evaluación. El comunicado es necesariamente breve. Las respuestas permiten entender mejor qué riesgos preocupan a los responsables y cómo comparan el costo de actuar con el de esperar.
También hay una diferencia de tiempos para quienes observan los mercados. Una reacción inmediatamente después de las 2 p. m. ocurre antes de que termine la explicación pública. Una variación posterior puede incorporar respuestas de la conferencia y otros factores de negociación. Ningún movimiento de precios demuestra por sí solo qué señal intentó enviar la Fed ni que todos los inversionistas la interpreten igual.
Octubre no incluye una nueva entrega programada de proyecciones. El calendario identifica el 8 y 9 de diciembre como la siguiente reunión asociada con ese informe. Las previsiones de septiembre siguen siendo evaluaciones individuales elaboradas en aquella fecha, no una promesa actualizada en octubre sobre el rumbo obligatorio de las tasas.
¿Qué puede cambiar para quienes tienen deudas?
En un crédito con tasa variable, es necesario distinguir el anuncio de política monetaria de las condiciones del contrato. El interés puede estar vinculado a un índice determinado y ajustarse en fechas específicas. También cuentan el margen aplicado por el prestamista, las comisiones y el saldo pendiente. El efecto sobre la cuota depende de esos elementos, no solamente del titular de la noticia.
Una hipoteca de tasa fija ya contratada no se transforma en una de tasa variable porque la Fed se reúna. Las ofertas para nuevas hipotecas, en cambio, dependen de tasas de mercado de mayor plazo y de las expectativas. La explicación oficial de la política monetaria señala que lo que se espera de las tasas futuras puede influir hoy en los rendimientos de mediano y largo plazo.
Eso ayuda a entender por qué las cotizaciones pueden moverse antes del anuncio. Los mercados intentan anticipar información, aunque sus expectativas pueden resultar equivocadas. Para comparar un préstamo, la tasa anunciada debe leerse junto con sus demás condiciones. No hay una regla universal que permita calcular el nuevo pago de todas las familias a partir de una sola decisión del banco central.
¿Y qué ocurre con los ahorros?
Las cuentas de ahorro, los certificados de depósito y las cuentas corrientes no ofrecen necesariamente las mismas condiciones. Las entidades tampoco compiten de forma idéntica por los depósitos. Una variación en la política cambia el entorno financiero, pero no modifica todos los contratos de los clientes al mismo tiempo.
La duración del producto también importa. Un rendimiento contratado por un período puede comportarse de manera diferente de una tasa que la entidad puede revisar. Para interpretar una oferta, conviene distinguir la tasa nominal, el rendimiento anunciado y las condiciones para obtenerlo. El anuncio de la Fed proporciona contexto; no reemplaza la información específica del producto financiero.
¿Cómo se debe interpretar la discusión sobre la inflación?
La meta de inflación de 2% a largo plazo se refiere a la variación anual del índice de precios del gasto de consumo personal. No significa que cada producto deba subir exactamente 2%, ni promete devolver todos los precios al nivel que tenían años atrás. Una inflación menor suele indicar que el costo de la vida aumenta más lentamente, no que todo se abarata.
Esa diferencia explica por qué pueden coexistir estadísticas de desaceleración de los precios y frustración familiar. Los gastos siguen siendo altos aunque su crecimiento pierda velocidad. La vivienda, el transporte o la atención médica pesan de manera distinta en cada presupuesto. La Fed evalúa condiciones generales, mientras cada hogar enfrenta su propia combinación de ingresos, deudas y compras.
El empleo constituye la otra parte del mandato. Al tratar de reducir la inflación, una política restrictiva puede frenar la demanda. Los responsables deben evaluar las condiciones laborales junto con los precios y no solamente reaccionar a un dato aislado. La explicación de ese equilibrio será más útil que atribuir toda la decisión a un único indicador.
¿Qué sabemos y qué falta conocer?
Antes del anuncio se conocen el calendario, el último rango publicado y los objetivos establecidos de la institución. El comunicado y la nota de implementación de septiembre ofrecen un punto de comparación documentado. Son antecedentes de política monetaria, no el resultado del miércoles.
Todavía faltan la nueva decisión, su votación, los cambios en la evaluación económica y las orientaciones de la conferencia. La reunión de diciembre ya está programada, pero su desenlace no está decidido. Las expectativas de analistas y los precios financieros no sustituyen el anuncio que efectivamente emita el comité.
¿Qué sigue?
Los próximos momentos clave son el miércoles 28 de octubre a las 2 p. m., hora del Este, para el anuncio, y a las 2:30 p. m. para la conferencia. La lectura más útil distinguirá entre un cambio en la decisión y uno en su explicación. Un informe posterior deberá identificar lo nuevo y fecharlo, sin convertir silenciosamente esta guía matutina en una noticia de resultados.
*¿Quieres más? Explora los titulares de hoy en NewsCubby y únete gratis a My Day para que NewsCubby forme parte de tu día.*
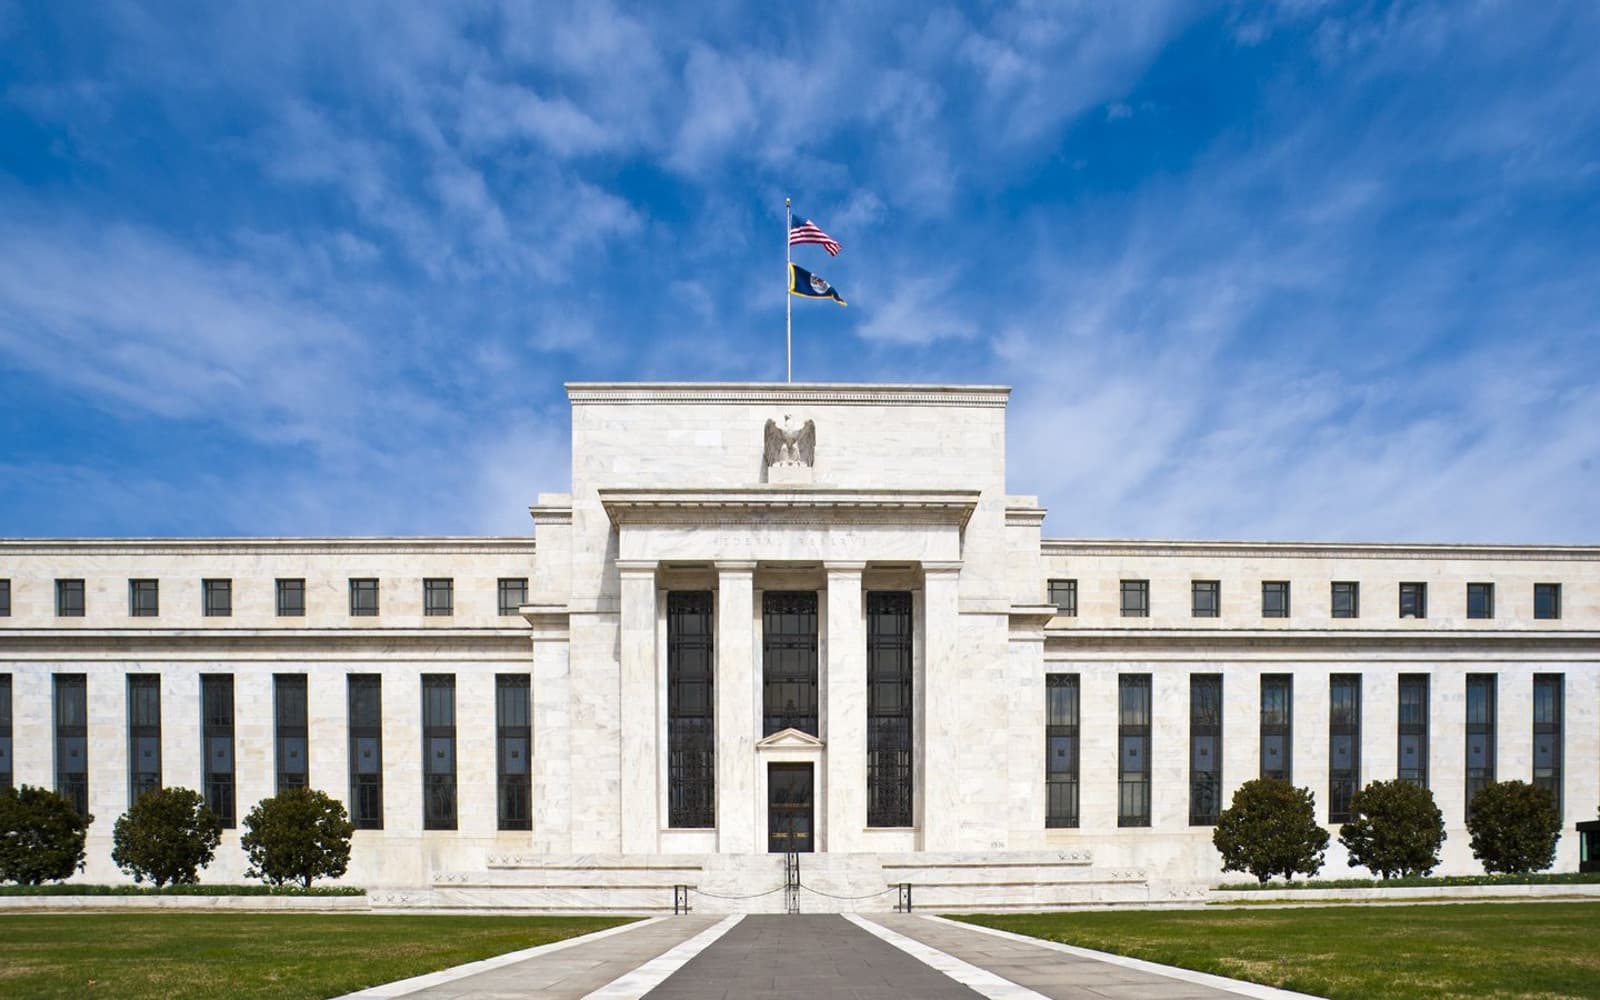
*FOTO DE ARCHIVO: La fachada de mármol blanco del edificio Eccles de la Reserva Federal en Washington, con columnas en la entrada central y una bandera de Estados Unidos ondeando en lo alto bajo un cielo azul. Fecha(s): 2011-03-29. Foto: Federal Reserve / Wikimedia Commons / Wikimedia Commons, Public domain (https://creativecommons.org/publicdomain/mark/1.0/). Recorte y cambio de tamaño; las tarjetas añaden texto y degradado. No muestra el acontecimiento de octubre de 2026. Sin respaldo implícito.*
*Elaborado con ayuda de inteligencia artificial para NewsCubby.*
Fuentes, créditos y notas editoriales
- Federal Reserve: October 2026 official calendar
- Federal Reserve: FOMC meeting calendar
- Federal Reserve: September 16 policy statement
- Federal Reserve: September implementation note
- Federal Reserve: How monetary policy works
- Federal Reserve: Why the inflation goal is 2 percent
- Federal Reserve: Why interest rates matter
- AP: Five things to watch at the Fed meeting
- Reuters: Fed expected to pause rate hikes
- Photo: Federal Reserve / Wikimedia Commons; Public domain